你有没有遇到过这样的情况:
朋友推荐一只基金,说年化收益15%以上,几乎不亏钱,随时可以赎回。
你一听,心动了——这不就是完美理财产品吗?
然而,等你投进去之后,发现要么收益没想象中高,要么亏得比谁都惨,要么想用钱时取不出来。
这不是你运气不好,而是你遇到了投资中的 “不可能三角”。
有一个铁律:任何单一投资品种,都不可能同时满足高收益、低风险、高流动性这三个条件。
你最多只能同时拥有其中两个。
用一个简单的图来表示:
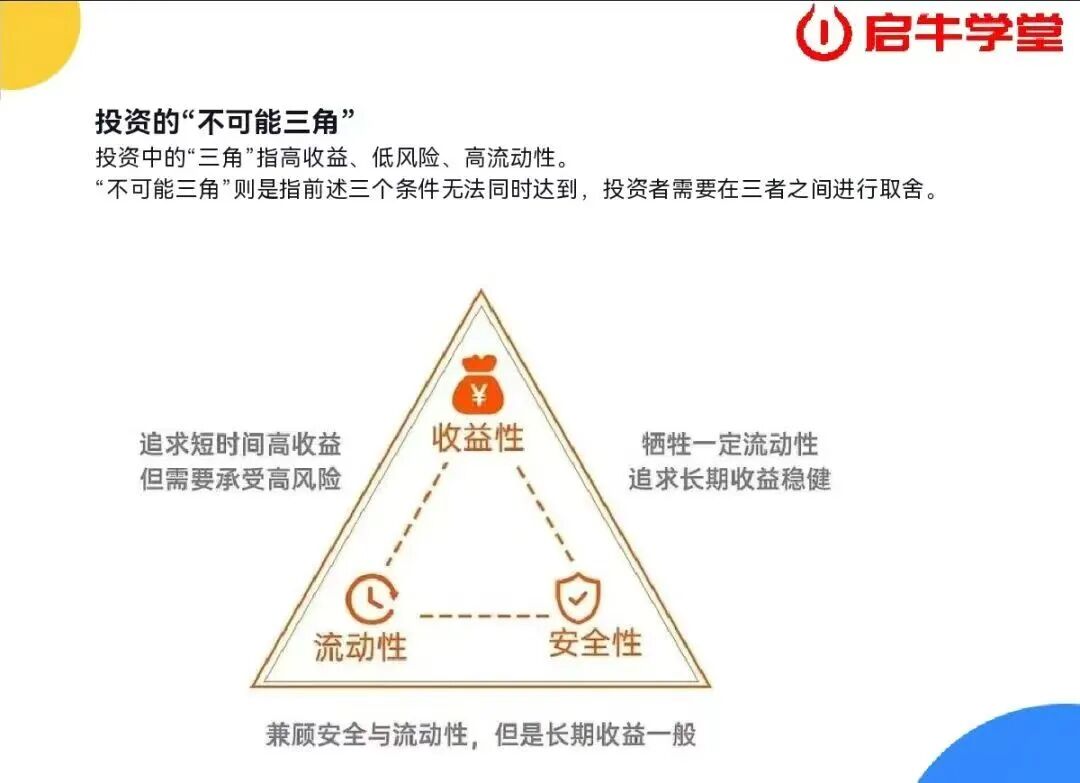
每个角代表一个投资目标,你只能选择两个角,放弃第三个。
这就像一个天平:想得到一个,就必须牺牲另一个。
1. 高收益:指投资能带来较高的回报率。比如年化10%、20%甚至更高。
2. 低风险:指本金安全,亏损的概率很小。比如银行存款、国债,基本不会亏钱。
3. 高流动性:指资产能快速变现,随时取出来用。比如活期存款、余额宝,想用钱几分钟就能到账。
这三个属性,就像鱼和熊掌,不可兼得。
三种组合,三种选择
既然不能全都要,那我们就来看看,放弃一个角,能得到什么:
组合一:高收益 + 低风险 = 放弃高流动性
如果你既想赚得多,又不想承担太大风险,那你就得接受资金被锁住很长时间。
典型例子:定期存款、大额存单、国债、部分理财型保险
这些产品相对安全,收益也比活期高,但缺点是不能随时取用。提前取?要么损失利息,要么交手续费,甚至可能亏本金。
比如你买了一个三年期大额存单,年化3.5%。第三个月突然要用钱,想提前支取,对不起,利息只能按活期0.3%算,白存了。
所以,选择这个组合的人,通常是短期内用不到这笔钱,愿意用时间换收益。
组合二:高收益 + 高流动性 = 放弃低风险
如果你想赚得多,又想随时能取,那你就得接受随时可能亏钱。
典型例子:股票、股票型基金、加密货币、期货
这些资产流动性很好,今天买明天就能卖,但价格波动剧烈。你可能一周赚20%,也可能一周亏30%。
选择这个组合的人,通常能承受较大亏损,或者觉得自己运气好、技术高。
组合三:低风险 + 高流动性 = 放弃高收益
如果你想要本金安全,又想随时取用,那你就得接受收益很低。
典型例子:活期存款、货币基金(余额宝)、国债逆回购
这些产品基本不亏钱,随存随取,但收益嘛……聊胜于无。
选择这个组合的人,通常是短期要用的钱,比如下个月的房租、下学期的学费,不能承受任何波动。
原因很简单:金融市场的本质是风险和收益的交换。
如果有人告诉你有这样一个产品:年化10%、保本保息、随时可取,那只有两种可能:
他在骗你。
你遇到了骗局。
骗局之所以能运作,就是用后入者的钱支付先入者的收益,制造“稳赚不赔”的假象。一旦没有新人接盘,整个体系瞬间崩塌。
记住一个道理:天上不会掉馅饼,但地上一定有陷阱。
如何利用“不可能三角”保护自己?
既然没有完美产品,那我们就需要根据自己的需求,做出合理选择。
第一步:看清自己的资金用途
下个月要交的房租、房贷:选低风险+高流动性
三年后要用的买房首付:选中低风险+中等流动性
十年后才退休用的养老钱:可以配置部分高收益+高风险资产
第二步:远离“完美产品”骗局
任何宣称“高收益、低风险、高流动性”的产品,一律视为诈骗。
记住:金融没有免费的午餐,高收益的背后一定藏着你看不到的风险。
第三步:做好资产配置
不要把所有钱都放在同一个角。合理的做法是:
短期用的钱放在“低风险+高流动性”
中期用的钱放在“中风险+中收益”
长期投资的钱可以博取“高收益”,但接受高波动
第四步:管理好自己的预期
投资不是为了暴富,而是为了让财富保值增值。
巴菲特年化收益也就20%左右,你凭什么指望一个理财产品给你年化10%还不亏本?
降低预期,回归常识,才是投资的起点。

投资的“不可能三角”,不是理论的束缚,而是现实的保护。
它告诉我们:你不可能在所有时间、所有品种上都赚到钱。
接受这个现实,放弃不切实际的幻想,你才能真正开始理性的投资。
记住:
想要高收益,就要承担高风险,或者放弃流动性。
想要安全,就要接受低收益,或者放弃流动性。
想要随时取用,就要接受低收益,或者承担风险。
选择你真正需要的,放弃你其实没那么在乎的。
这不仅是投资的智慧,也是生活的智慧。
你觉得呢?你现在手里的投资,占了哪两个角?

 常见问题
 客服电话:400-068-0718